「GPIFが年金の運用で数十兆円の利益を出した」というニュースを見ると、そんなに儲かっているなら自分も同じ運用をした方がいいのでは、と気になります。
一方、個人投資ではオール・カントリーやS&P500に連動する投資信託を中心に、株式だけで運用する方法もよく見かけます。
GPIFは国内株式・外国株式・国内債券・外国債券の4資産に分散しています。なぜ株式だけにしないのでしょうか。私たちも債券を持つべきなのでしょうか。
結論から言うと、GPIFから学びたいのは、4資産を各25%にすること以上に、目的に合った資産配分を決めて長く運用する考え方です。
この記事ではGPIFの役割、運用方針、最新実績を整理し、個人投資に取り入れる際の判断ポイントを考えます。
※2026年10月時点の公表資料に基づきます。最新の四半期実績は2026年度第1四半期(4~6月)の速報値です。
GPIFとは?日本の年金積立金を運用する組織
GPIFは「Government Pension Investment Fund」の略で、正式名称は年金積立金管理運用独立行政法人です。現在の法人は2006年4月に設立されました。
厚生労働大臣から預かった年金積立金を管理・運用し、年金財政の安定に貢献する役割を担っています。
2026年6月末の運用資産額は約318兆円。私たちの老後にも関係する、非常に大きな資金を運用しています。
ただし、GPIFが各個人の年金口座を管理しているわけではありません。「自分が納めた保険料をGPIFが運用して、将来そのまま返してくれる」という仕組みではない点は、最初に押さえておきたいところです。
GPIFの目的は?将来世代の年金を支えるため
日本の公的年金は、現役世代が納める保険料で、その時々の年金受給者を支える「賦課方式」が基本です。
そこに国庫負担や年金積立金を組み合わせています。GPIFが運用するのは、過去の保険料収入のうち年金の支払いなどに使われず、積み立てられてきた資金です。
少子高齢化が進む中、積立金は将来世代の年金給付を補い、現役世代の負担が大きくなりすぎないようにする役割があります。GPIFの説明では、概ね100年間の財政計画の平均で、積立金からまかなわれる財源は全体の約1割です。
つまり、年金のすべてを投資収益で支えているわけではありません。それでも、この1割を長期的に確保する意味は大きいのです。
運用目標は「賃金上昇率+1.9%」
2025~2029年度の第5期中期目標では、名目賃金上昇率を1.9%上回る運用利回りを、長期的に最低限のリスクで確保することが求められています。
「年1.9%で運用すればいい」という意味ではありません。
例えば名目賃金が年2%上昇する前提なら、運用利回りは年3.9%が目安になります。これは意味を理解するための仮定で、毎年3.9%を保証するものではありません。
ここでいう「実質的な運用利回り」は、運用利回りから名目賃金上昇率を差し引いた数値です。一般的に使われる「物価上昇率を差し引いた実質利回り」とは定義が違います。
年金制度の収入や給付が賃金水準と関係するため、GPIFは賃金に対して積立金の価値を維持・向上できるかを重視しています。
GPIFのポートフォリオは国内外の株式・債券が各25%
GPIFの基本ポートフォリオは、次の4資産を各25%とする構成です。2025年4月からの第5期でも、この配分が継続されています。
| 資産 | 基本配分 | 主な特徴 |
|---|---|---|
| 国内債券 | 25% | 円建て債券など。金利変動による価格の上下がある |
| 外国債券 | 25% | 海外の債券など。金利・信用・為替の影響を受ける |
| 国内株式 | 25% | 日本企業の成長や配当を取り込む |
| 外国株式 | 25% | 海外企業の成長や配当を取り込む |
株式が合計50%、債券が合計50%です。
ただし、実際の配分が毎日ぴったり25%になるわけではありません。市場の値動きで比率は変わるため、許容範囲を設けて管理しています。
また、GPIFの分類では、為替ヘッジ付き外国債券や円建て短期資産を国内債券に含めます。単純に「日本発行の債券だけで25%」と捉えると、実態とは少し違います。
なぜ株式だけで運用しないのか
株式は企業の成長を取り込める一方、大きく値下がりすることがあります。年金財政を支える資金では、高い収益を狙うだけでなく、必要な収益をどの程度のリスクで確保できるかが重要です。
GPIFは各資産の期待収益率、値動きの大きさ、資産同士の連動性などを推計し、運用目標とリスクの条件を満たす配分を決めています。
4資産を均等にすれば誰にとっても最適、という意味ではありません。GPIFの目的と前提に対して選ばれた配分です。
株式相場が好調な時期には、株式100%の運用より収益が小さくなることもあります。その一方で、複数の資産を組み合わせることには、運用全体の値動きを抑える効果が期待できます。
なぜ国債だけにしないのか
値下がりが怖いなら、国債だけで運用すればいいと思うかもしれません。
しかし、年金積立金には、物価や賃金の上昇に備える必要があります。価格変動を小さくすることだけを優先し、必要な運用利回りを確保できなければ、年金財政を支える力が弱まってしまいます。
そのためGPIFは、株式も組み入れ、企業活動や経済成長の成果を運用に取り込んでいます。
GPIFの運用戦略|長期・分散・リバランス
短期の相場予想だけで配分を変えない
GPIFは基本ポートフォリオを軸に、長期的な運用を行っています。
個人投資でも、相場が上がるたびに株式を増やし、下がるたびに怖くなって売ると、当初の計画から離れがちです。
「何年後に、何のために使う資金なのか」を先に決め、ニュースに反応する前に、その目的に合った配分かを確認する。この姿勢は参考になります。
リバランスでリスクの増えすぎを防ぐ
リバランスとは、値動きによって変わった資産配分を、目標の配分に近づける調整です。
例えば株式50%・債券50%で始めても、株価が大きく上がれば、株式の比率が60%になることがあります。そのままなら、当初より株式の値下がりに影響されやすい状態です。
個人の場合は、売買だけでなく、追加投資を比率の下がった資産に振り向ける方法もあります。売却益への課税や手数料を考えると、積立先を調整する方が取り組みやすい場合もあります。
外部の運用会社を使い、全体を管理する
GPIFの運用は外部委託が中心です。制度上、GPIFが直接株式投資を行うことはできず、国内債券の一部を除き、個別銘柄の投資判断などを運用受託機関に任せています。
GPIFは、運用会社の選定・評価、資産配分の調整、リスク管理などを担っています。パッシブ運用とアクティブ運用を組み合わせており、4つの投資信託を買って放置するだけの運用とは異なります。
運用コストも重視する
2025年度の管理運用委託手数料は571億円、運用資産額に対する手数料率は0.02%でした。これは管理運用委託手数料の数値で、GPIFのあらゆる経費を含む総コストではありません。
個人が同じ条件で運用できるわけではありませんが、長期運用ではコストも大切です。投資信託を選ぶ際は、投資対象に加え、信託報酬やその他の費用も確認したいところです。
GPIFの運用実績|最新の収益率と累積収益
2026年10月10日時点で公表されている最新の四半期実績は、2026年度第1四半期です。
| 指標 | 実績 |
|---|---|
| 2026年度第1四半期の収益率 | +8.20% |
| 同期間の収益額 | +24兆895億円 |
| 2026年6月末の運用資産額 | 317兆7,596億円 |
| 市場運用開始以降の収益率 | 年率+4.95% |
| 市場運用開始以降の累積収益額 | +221兆201億円 |
市場運用開始以降の集計期間は、2001年度から2026年度第1四半期までです。累積収益額は運用資産残高とは別の数値です。また、収益には評価損益が含まれ、すべてが売却して確定した利益ではありません。
2025年度の年間収益率は+16.47%、収益額は+41兆3,995億円でした。
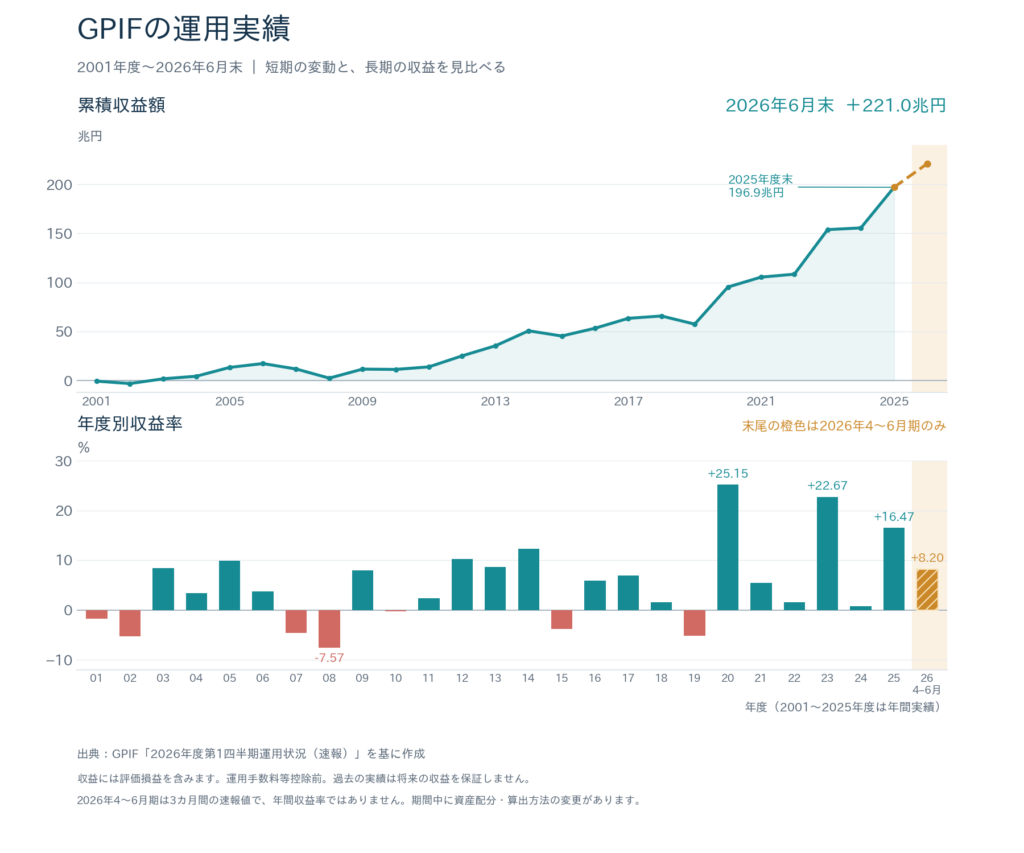
直近は大きな利益を出していますが、GPIFも毎年利益が出るわけではありません。例えば2008年度は-7.57%、2019年度は-5.20%でした。当時と現在では資産配分が異なるため、この数字を現在の配分の下落幅として使うことはできません。
過去の年率+4.95%は実績であり、将来の利回りの保証ではありません。四半期の+8.20%をそのまま年間の期待利回りに置き換えることもできません。
債券でも損失は出る
2026年度第1四半期の資産別収益率は、次のようになっています。
| 資産 | 収益率 |
|---|---|
| 国内債券 | -1.11% |
| 外国債券 | +3.13% |
| 国内株式 | +14.48% |
| 外国株式 | +16.94% |
株式は好調でしたが、国内債券はマイナスでした。
一般に、市場金利が上がると、すでに発行されている固定金利債券の価格は下がる方向に動きます。外国債券では、為替の変化も円換算の成績に影響します。
債券ファンドは預金と同じではありません。債券を加えると分散効果は期待できますが、株式と債券が同時に下がる局面もあり、損失を完全に防げるわけではないのです。
GPIFとオルカン・S&P500の違い
オルカンやS&P500連動の投資信託も、複数の企業に分散投資できます。しかし、GPIFとの大きな違いは債券を含むかどうかです。
| 比較項目 | GPIFの基本配分 | オルカン中心 | S&P500中心 |
|---|---|---|---|
| 主な投資対象 | 国内外の株式・債券 | 日本を含む世界の株式 | 米国の株式 |
| 株式・債券の配分 | 株式50%・債券50% | 基本的に株式 | 基本的に株式 |
| 地域の分散 | 国内外に分散 | 先進国・新興国に分散 | 米国株に集中 |
| 主な目的・特徴 | 年金財政に必要な収益の確保 | 世界の株式市場の成長を取り込む | 米国の主要企業の成長を取り込む |
ここでいうオルカンは、eMAXIS Slim 全世界株式(オール・カントリー)を想定しています。個々の商品の運用内容や費用は、目論見書で確認する必要があります。
オルカン一本でも、資産の種類は株式が中心
オルカンは国や企業を広く分散できますが、株式と債券を組み合わせた商品ではありません。
「世界中に分散しているから、大きく下がらない」と考えるのは注意が必要です。世界の株式市場が一緒に下がれば、オルカンも大きく値下がりし得ます。
また、時価総額を基準とした配分のため、各国に均等に投資する商品でもありません。
オルカンとS&P500を両方持っても、重複がある
オルカンには米国株も含まれます。そのため、S&P500を追加すると、米国株への配分をさらに増やすことになります。
米国を重視する方針なら、それ自体は選択肢です。ただし、投資信託の本数が増えたからといって、資産の種類まで分散されたとは限りません。
見るべきなのは、商品の数よりも、全体として何にどれだけ投資しているかです。
私たちもGPIFを真似した方がいい?
株式100%が合う人もいる
生活費の予備資金を別に確保し、長期間使わないお金で投資を続けられる人なら、株式を中心とした運用は選択肢になります。
ただし、投資期間が長ければ必ず儲かるわけではありません。途中の大きな値下がりに耐え、資金が必要になっても慌てて売らずに済むかが重要です。
判断する際は、割合を金額に置き換えると現実味が出ます。仮に株式1,000万円が40%下がれば、評価額は600万円です。この仮定の下落に直面しても、生活や投資方針を維持できるでしょうか。
「長期投資だから大丈夫」と思えることと、実際に続けられることには差があります。
退職が近い人は取り崩しも考える
仕事をしている間は、相場が下がっても給与から生活費をまかなえます。しかし、退職後は運用資産を取り崩す必要が出てくるかもしれません。
下落した資産を生活費のために売ると、回復に参加できる資産が減ります。退職直後など、取り崩し開始時の値動きの順序がその後の資産寿命に影響することを「シークエンスリスク」といいます。
早期退職を考えている人ほど、平均利回りに加え、相場が悪いときに生活費をどう確保するかも考えておきたいところです。
投資信託だけでなく、家計全体で考える
NISAではオルカンやS&P500だけを買っていても、別に預金や円建て債券を持っていれば、家計全体が株式100%とは限りません。
例えば、全世界株式1,000万円と預金1,000万円を持っていれば、金融資産全体では株式50%・預金50%です。預金はGPIFの債券と同じではありませんが、株式以外の資産を確保している点は共通します。
反対に、NISAも課税口座もすべて株式で、預金はごくわずかなら、家計全体の値動きも大きくなりやすいでしょう。
住宅ローンなどの負債、収入の安定性、今後の大きな支出も含めて判断する必要があります。
個人投資で取り入れたい3つの考え方
1.必要な利回りから逆算する
資産を増やすことだけが目的になると、いつまでもリスクを下げにくくなります。
「何歳までにいくら必要か」「退職後はいくら取り崩すか」を考え、追加投資や年金収入も踏まえて、どの程度の運用収益が必要かを整理します。
目標達成に過度なリスクが必要なら、利回りだけに頼らず、積立額・支出・退職時期も見直す方が現実的です。
2.増やすお金と、近く使うお金を分ける
長期間使わない資金と、数年以内に使う予定の資金では、取れるリスクが違います。
将来の成長を期待する部分は株式中心にし、生活費や近い将来の支出は、預金など値動きの小さい資産で確保する考え方があります。
外国債券は為替で値下がりすることもあるため、円で使う予定のお金の置き場所として、すべての債券が同じように適しているわけではありません。
3.見直すルールを先に決める
例えば年1回、または資産配分が目標から大きく離れたときに確認する方法があります。これは個人向けの考え方の例で、GPIFと同じ運用ルールではありません。
相場だけでなく、退職、収入の変化、住宅購入など、生活の変化も見直しのきっかけになります。
GPIFの比率を再現したいなら、国内外の株式・債券の投資信託を各25%で組み合わせる方法はあります。ただし、指数、為替ヘッジ、費用などが異なるため、同じ成績になるわけではありません。
手間を減らすためにバランスファンドを選ぶ場合も、その資産配分を確認しましょう。「8資産均等型」などはGPIFの4資産均等配分とは違います。
株式・債券以外への投資やESGも行っている
GPIFはインフラ、不動産、未上場企業の株式などの「オルタナティブ資産」にも投資しています。
これらは独立した第5の資産として加えるのではなく、性質に応じて4資産の中に区分します。全体に占める上限は5%で、2026年6月末の割合は1.70%でした。
また、環境・社会・企業統治を考慮するESG投資も進めています。市場全体に広く投資するGPIFは、企業や市場が長期的に持続して成長することを重視しています。
ただし、個人が同じように未上場投資を追加する必要はありません。売却のしやすさ、費用、情報の得やすさも違います。まずは自分が理解できる資産で、無理のない配分を作ることが大切です。
GPIFについてよくある疑問
GPIFに直接投資できる?
GPIFそのものは、個人が購入できる投資信託ではありません。考え方や配分を参考にして、自分で金融商品を組み合わせることになります。
運用益が増えると、自分の年金も増える?
運用益が増えた分が、そのまま現在の受給者に上乗せされる仕組みではありません。積立金は長期的な年金財政を下支えするための資金です。
S&P500より成績が低ければ、運用が下手なの?
それだけでは判断できません。GPIFは債券を半分組み入れ、目的もリスクの取り方も異なります。
比較するなら、同じ期間・同じ通貨で、値動きや下落幅も確認する必要があります。株式だけの投資と、株式・債券を組み合わせた運用を、収益率だけで優劣判定するのは適切ではありません。
GPIFと同じ配分なら安心?
元本は保証されません。分散はリスクを管理する方法ですが、損失をなくす方法ではありません。
まとめ|GPIFから学びたいのは、目的に合わせた資産配分
GPIFは、将来世代の年金を支えるために、国内外の株式と債券へ分散投資しています。最新実績は好調ですが、損失が出る時期もあります。
個人投資でオルカンやS&P500を中心にすることも、十分に考えられる選択肢です。ただし、商品選びが終わっても、資産配分の検討まで終わったとは限りません。
自分は何年後にお金を使うのか。どれほどの値下がりに耐えられるのか。退職後、相場が悪い時期の生活費をどこから出すのか。
GPIFの運用を知ることは、こうした問いを考えるきっかけになります。
資産を大きく増やすことと、必要なときに使える状態で持ち続けること。その両方を考えた運用を、自分の生活に合わせて作っていきたいものです。
コメント