「複利の力を使えば、お金がお金を生む」
「投資は売らずに持ち続けることが大切」
資産形成の話では、こうした言葉をよく聞きます。
ただ、投資を始めて数年では、複利の威力をそれほど感じないかもしれません。資産が増えていても、積み立てたお金と運用益が混ざっていて、何がどれだけ効いているのか分かりにくいものです。
そもそも、何を買えば複利になるのでしょうか。投資信託やETFは、ただ持っていればよいのでしょうか。
複利は、得られた利益も次の運用に参加させる仕組みです。時間とともに効果が積み重なりますが、どんな商品でも持ち続ければ増えるわけではありません。
この記事では、複利の仕組みから具体的な数字、商品ごとの違い、長期保有を見直すべき場面まで整理します。
複利とは?利益が次の利益を生む仕組み
複利とは、運用で得られた利益を元本に加え、その合計額をさらに運用することです。
100万円を年5%で運用する例で考えてみましょう。
1年目の利益は5万円。これを使わずに運用に残すと、2年目は105万円に対して5%の利益がつきます。
| 年 | 年初の運用額 | その年の利益 | 年末の運用額 |
|---|---|---|---|
| 1年目 | 100万円 | 5万円 | 105万円 |
| 2年目 | 105万円 | 5万2,500円 | 110万2,500円 |
| 3年目 | 110万2,500円 | 約5万5,125円 | 約115万7,625円 |
最初の100万円だけでなく、過去に得た利益も新しい利益を生みます。これが複利の基本です。
金融庁も、運用で得た収益を当初の元本に加えて運用する複利の考え方を紹介しています。
ただし、上の表は毎年必ず5%増えると仮定した計算例です。株式や投資信託が実際にこの順番で増えるわけではありません。
単利と複利の違いは?100万円を30年間運用すると差が広がる
単利は、最初の元本だけを基準に利息を計算する方法です。
100万円に対して年5%なら、毎年の利息は5万円。受け取った利息を再投資しなければ、利息自体は次の利益を生みません。
一方、複利では利益を運用に残すため、利益を計算する土台が大きくなっていきます。
年5%で運用した場合の比較
| 運用期間 | 単利:元本+累計利息 | 複利:運用残高 | 複利と単利の差 |
|---|---|---|---|
| 1年 | 105万円 | 105万円 | 0万円 |
| 5年 | 125万円 | 約127.6万円 | 約2.6万円 |
| 10年 | 150万円 | 約162.9万円 | 約12.9万円 |
| 15年 | 175万円 | 約207.9万円 | 約32.9万円 |
| 20年 | 200万円 | 約265.3万円 | 約65.3万円 |
| 30年 | 250万円 | 約432.2万円 | 約182.2万円 |
※元本100万円、年利5%、複利は年1回の計算。追加投資、税金、手数料、インフレを考慮しない試算です。単利の利息は使わずに保管し、再運用しないものとします。将来の運用成果を予測・保証するものではありません。
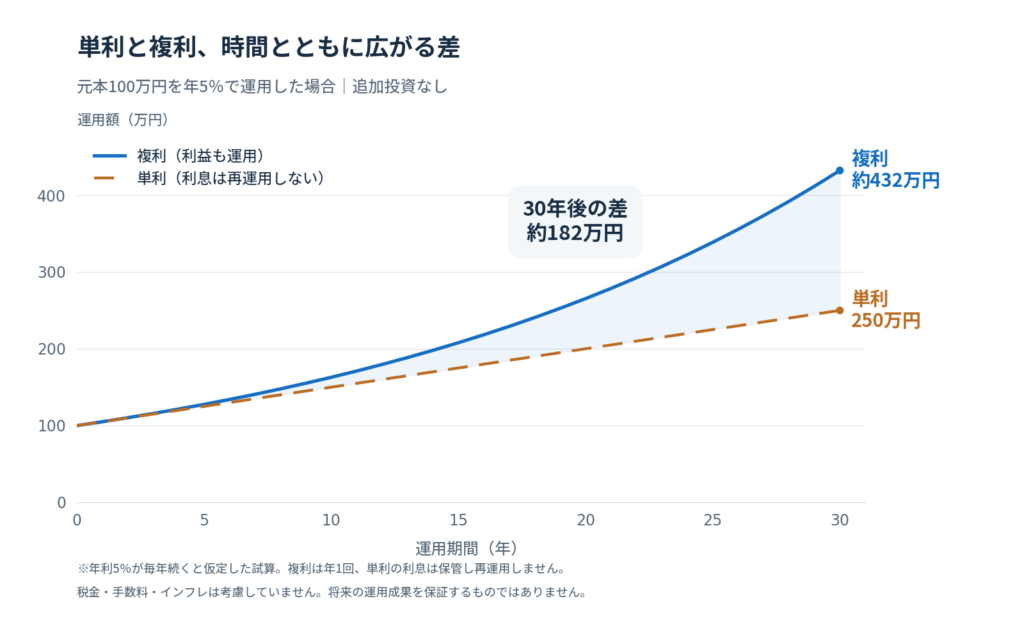
5年では約2.6万円の差ですが、30年では約182万円まで広がります。
複利の威力は、最初から大きく見えるというより、時間が経つほど単利との差が広がるところにあります。
計算式は次のとおりです。
- 単利:元本 ×(1+年利 × 年数)
- 複利:元本 ×(1+年利)の年数乗
年利5%なら、複利の式では「1.05」を運用年数の分だけ掛け合わせます。
複利はいつから効いてくる?「10年たてば必ず実感」は違う
複利に「ここから働き始める」という境目はありません。利益を再投資して、その利益にも収益が生じた時点で効果が出ています。
ただ、仕組みとして働くことと、増え方を実感することは別です。
実感の大きさは、運用期間、運用額、利回り、追加投資額によって変わります。
同じ年5%でも、運用額によって増減する金額は違う
| 運用額 | 5%上昇した場合の増加額 |
|---|---|
| 100万円 | 5万円 |
| 500万円 | 25万円 |
| 1,000万円 | 50万円 |
| 3,000万円 | 150万円 |
これは複利そのものの証明ではなく、運用額が大きいほど、同じ騰落率でも金額への影響が大きいことを示した表です。
過去の利益を運用に残すことで運用額が大きくなれば、その後の値動きによる増減も大きくなります。ただし、積み立てによって元本を増やした場合も同じことが起こります。
「資産が増えるスピードが上がった」と感じても、そのすべてが複利の効果とは限りません。追加投資や、たまたま好調だった相場の影響も含まれます。
また、3,000万円が5%下落すれば150万円減ります。資産が育つほど、上昇時だけでなく下落時の動きも大きくなります。
積立投資では、最初のうちは入金の影響が大きい
毎月3万円を積み立て、年5%相当の一定利回りで運用できた場合を見てみましょう。
| 積立期間 | 累計の積立元本 | 運用後の金額 | 運用益 |
|---|---|---|---|
| 5年 | 180万円 | 約203万円 | 約23万円 |
| 10年 | 360万円 | 約463万円 | 約103万円 |
| 20年 | 720万円 | 約1,217万円 | 約497万円 |
| 30年 | 1,080万円 | 約2,446万円 | 約1,366万円 |
※初期資金0円、毎月末に3万円を積立。年5%を月利に換算して複利計算し、万円単位で四捨五入しています。税金、手数料、インフレは考慮していません。
5年時点では、資産の大部分が自分で積み立てたお金です。30年では、この仮定の下で運用益が積立元本を上回ります。
投資を始めたばかりの時期は、「複利が効いていない」と焦るより、無理のない積立を続けて運用の土台を作ることが大切です。
10年、20年は効果を比較する目安にはなりますが、一定の年数で必ず急に増え始めるわけではありません。
何を買えば複利になる?商品と利益の扱い方で変わる
「複利になる商品」を探すときは、何を買うかに加えて、得られた利益がどう扱われるかを確認する必要があります。
| 商品・保有方法 | 複利を生かす仕組み | 確認したい点 |
|---|---|---|
| 利息を元本に組み入れる預金 | 利息にも次の利息がつく | 商品の利息計算、税引後の利率 |
| 分配を抑える投資信託 | 配当などをファンド内の運用に残す | 分配方針、費用、投資対象 |
| 分配金を出す投資信託 | 受け取る分配金を再投資する | 再投資設定、税金、分配金の中身 |
| 分配金を出すETF | 分配金で追加購入し、運用に戻す | 再投資の方法、税金、売買費用 |
| 個別株 | 企業の利益再投資や、投資家の配当再投資 | 企業の成長性、集中リスク |
| 利付債券・個人向け国債 | 受け取った利子を別途再投資する | 利子は通常、自動で元本に加算されない |
分配を抑える投資信託は、利益を運用に残しやすい
資産形成のための候補として考えやすいのは、広く分散し、費用を抑え、分配を抑える方針の投資信託です。
全世界株式やS&P500に連動するインデックスファンドなどが候補になります。ただし、全世界株式と米国株式では投資先の範囲が異なり、どちらも株価下落のリスクがあります。
例えば、eMAXIS Slim 米国株式(S&P500)は、公式説明で信託財産の成長を優先し、原則として分配を抑制する方針を示しています。
ファンドが受け取る配当などが投資家に払い出されず、運用に残れば、その資金も次の運用に参加します。
分配金がないから、配当の恩恵がないという意味ではありません。
また、ファンド内での再投資では、自分の保有口数が増えるとは限りません。運用結果は主に基準価額に反映されます。
ETFは、払い出された分配金の再投資を確認する
ETFには、分配金を投資家に払い出す商品が多くあります。
分配金を運用に戻したい場合は、追加購入などで再投資する必要があります。自動で再投資できるかどうかは、利用する証券会社やサービスによって異なります。
ただし、「ETFは分配金を再投資しなければ、複利的な成長が一切ない」という説明も正確ではありません。
投資先の企業が利益を事業に再投資し、その結果として企業価値が成長する可能性もあるからです。
整理すると、ETFを持ち続けることで投資先の成長に参加しつつ、払い出された分配金も再投資すれば、その資金も引き続き運用に参加させられます。
値上がり益を再投資するために、毎年売る必要はない
100万円で買った投資信託が110万円になり、その後さらに10%上昇すれば121万円になります。
110万円を売却して買い直さなくても、評価額の変化は積み重なります。
利益を確定しないと複利が働かない、ということではありません。
ただし、これは値動きが掛け算で積み重なるという説明です。株式や投資信託に、預金のような決まった利息がつくわけではありません。
複利を生かす買い方・持ち方の基本
商品を選ぶ際は、次の順番で考えると整理しやすくなります。
- 当面の生活費や近い将来に使うお金を確保する。
- 残りの資金について、投資期間と許容できる損失を考える。
- 投資先が広く分散され、費用や分配方針を理解できる商品を選ぶ。
- 分配金が出る商品では、受け取るか再投資するかを決める。
- 利用できる場合はNISAも検討し、定期的に資産配分を確認する。
積立は、利益を再投資する複利とは別の仕組みです。毎月買うこと自体が複利なのではなく、積み立てた資産とその利益を運用に残すことで、複利的な効果を期待できます。
また、積立をやめても、保有資産を運用に残せば運用は続きます。
費用の差も長期で積み重なる
100万円を30年間運用し、費用控除後の一定利回りが年5%だった場合と、年4%だった場合を比較すると、次の差が出ます。
| 費用控除後の年利 | 30年後の金額 |
|---|---|
| 年5% | 約432万円 |
| 年4% | 約324万円 |
差は約108万円です。
これは特定商品の比較ではなく、年1ポイントの利回り差を示す試算です。同じような投資対象の商品なら、費用は長期の結果を左右する重要な確認項目になります。
NISAは、利益への国内課税を抑える制度
NISAでは、対象商品の売却益や配当・普通分配金への国内課税が原則として非課税になります。利益を運用に残すうえで役立つ制度です。
ただし、NISAそのものが利益を生むわけではありません。損失が出る可能性はあり、商品によっては外国での源泉税なども残ります。
また、課税口座でも、含み益に毎年売却益の税金がかかるわけではありません。分配を抑える投資信託では、売却するまで利益への国内課税を繰り延べられる点も押さえておきたいところです。
ただ持ち続けることが正義?長期保有にも条件がある
複利の説明を聞くと、「売らずに持ち続ければよい」と考えたくなります。
しかし、長期保有が役立つのは、保有する資産と自分の目的が合っている場合です。
続ける理由があるなら、値下がりだけで判断しない
広く分散された資産を長期で運用し、当面使う予定がなく、下落にも耐えられる資金なら、短期の値動きだけで売買を繰り返さないことには合理性があります。
一方、次のような場面では保有方針の見直しが必要です。
| 状況 | 見直す理由 |
|---|---|
| 数年以内にお金を使う予定ができた | 必要な時期に下落している可能性がある |
| 個別株の事業や財務が悪化した | 長く持つだけでは業績は回復しない |
| 株式や特定の国・業種に偏りすぎた | 資産全体のリスクが想定より大きくなる |
| 商品の費用や運用方針が合わなくなった | 保有を続ける理由を再確認する必要がある |
| 下落が生活や睡眠に影響している | 自分が耐えられるリスクを超えている可能性がある |
「長期投資だから売らない」と決める前に、なぜその商品を持つのかを説明できることが大切です。
損失も掛け算で積み重なる
100万円が20%上昇すると120万円になります。その後20%下落すると、残るのは96万円です。
プラス20%とマイナス20%を足せばゼロでも、資産は元に戻りません。
また、50%下落した資産が元の金額に戻るには、100%の上昇が必要です。
複利の計算は、利益だけを積み重ねる都合のよい仕組みではありません。
値動きのある資産で「毎年平均5%」と聞いたときも、単純な平均なのか、実際の資産増加率を年率換算したものなのかを区別する必要があります。
広く分散していても、使う時期の下落には備える
分散投資は、個別企業の失敗などの影響を抑える助けになります。ただし、株式市場全体の下落をなくすものではありません。
退職後の生活費や住宅購入資金など、使う時期が近づいたお金は、必要額と時期に応じて預金などへ移すことも選択肢です。
取り崩しながら運用する場合、初期に大きく下落すると、生活費のために多くの資産を売ることになり、その後の回復に参加できる資産が減ってしまいます。
資産を増やす段階と、使う段階では、適した持ち方が変わります。
よくある疑問:複利のために、ずっと売らずにいるべき?
利益を使ったら、複利は終わる?
使った分のお金は、次の運用には参加しなくなります。ただし、残した資産の運用は続きます。
一部を売って旅行や生活のために使っても、すべての複利効果がなくなるわけではありません。
分配金が多い商品ほど複利に有利?
分配金の多さだけでは判断できません。
投資信託の分配金はファンドの資産から支払われるため、その分だけ基準価額が下がる要因になります。また、分配金には利益だけでなく、元本の払い戻しに相当する部分が含まれることもあります。
確認したいのは、分配金と値上がり・値下がりを合わせた収益、費用、税金です。
40代・50代からでは遅い?
開始年齢だけで決まりません。50歳からでも、使う時期が70歳なら20年あります。
ただし、退職などで収入が変わる時期も考えながら、長く運用できるお金と近く使うお金を分ける必要があります。若いころと同じリスクを取る必要はありません。
まとめ:複利の威力を生かすには、持ち続ける理由が必要
複利は、利益を運用に残し、その利益も次の運用に参加させる仕組みです。
効果は早い段階から生まれますが、数字の差は時間とともに広がります。資産形成の初期には積立による元本づくりが重要で、その後は過去の利益を含めた運用額の大きさが結果に影響してきます。
ただし、長く持てば何でも増えるわけではありません。投資先、費用、分配方針、資産配分、使う時期を確認し、自分に合った形で運用を続ける必要があります。
私が大切だと思うのは、「何があっても売らない」と決めることより、長く持てる資産を選び、必要なときには使える状態にしておくことです。
複利を育てることは、資産形成の有力な手段です。ただ、将来の数字を大きくするために、今の生活をすべて我慢する必要はありません。
お金を増やすことと、そのお金でどう暮らしたいか。その両方を考えてこそ、複利の威力を自分の人生に生かせるのだと思います。
コメント