2027年9月から、厚生年金保険料の負担が一部の会社員などで増えます。2029年9月には、本人負担が現在より最大月9,150円増える仕組みです。
「毎月の手取りは、いくら減るのか」「将来の年金は、その分増えるのか」と気になる人も多いのではないでしょうか。
今回の改正は、全員の保険料率を上げるものではありません。保険料の計算に使う「標準報酬月額」の上限を引き上げるため、一定以上の報酬を受け取る人が対象になります。
対象者と引き上げ時期、手取りへの影響、将来の年金の増額例を整理します。
※2026年11月6日時点の公表資料に基づきます。
厚生年金保険料の引き上げは決定済み
今回の上限引き上げは、2025年6月13日に成立した年金制度改正法で決まったものです。検討段階の案ではありません。
厚生年金保険料は、毎月の給与を一定の幅で区分した「標準報酬月額」を使って計算します。
一般の会社員の場合、保険料率は労使合計18.3%で、会社と本人が半分ずつ負担します。本人負担は標準報酬月額の9.15%です。
現在の上限は65万円。この上限が75万円に引き上げられます。
保険料率が変わらなくても、計算の基になる金額が増えるため、対象者の負担が増えます。
賞与にかかる保険料は、毎月の給与とは別に計算されます。
いつから、いくら増える?2027年9月から3段階
各時点で標準報酬月額の上限に該当する人の本人負担は、次のとおりです。
| 適用時期 | 標準報酬月額の上限 | 本人負担の月額 | 現在との差 |
|---|---|---|---|
| 現在~2027年8月 | 65万円 | 59,475円 | ― |
| 2027年9月~ | 68万円 | 62,220円 | +2,745円 |
| 2028年9月~ | 71万円 | 64,965円 | +5,490円 |
| 2029年9月~ | 75万円 | 68,625円 | +9,150円 |
※本人負担率9.15%で計算。賞与分を除き、税負担の軽減は考慮していません。
2027年9月に、いきなり月9,150円増えるわけではありません。3段階で引き上げられます。
最大幅の増額が12か月続くと、保険料の増加額は年間109,800円です。2029年の暦年全体でこの金額が増えるという意味ではありません。
会社負担も含めると、最大で年間219,600円増
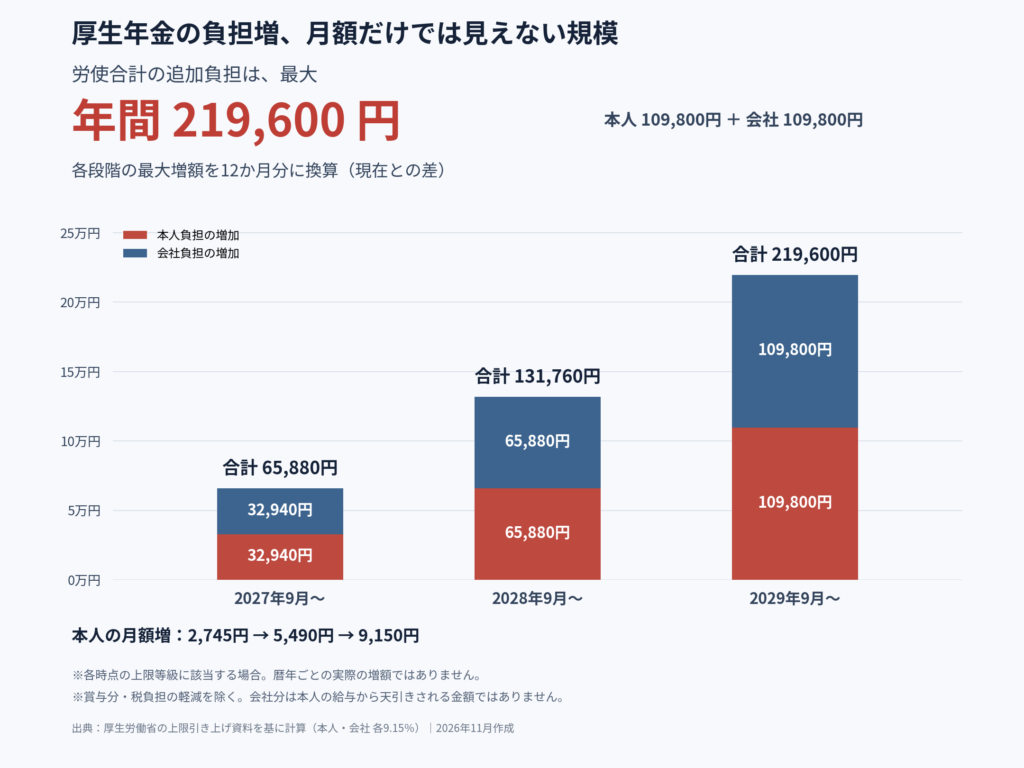
月9,150円は本人分だけです。会社も原則として同額を負担するため、労使合計では最大月18,300円の増額になります。
| 負担する側 | 毎月の増加額 | 12か月続いた場合の増加額 |
|---|---|---|
| 本人 | 9,150円 | 109,800円 |
| 会社 | 9,150円 | 109,800円 |
| 労使合計 | 18,300円 | 219,600円 |
※2029年9月以降、最大幅の増額が12か月続く場合。賞与分を除き、税負担への影響は考慮していません。
「月約9,100円増」という説明だけでは見えにくいものの、会社負担まで含めると、対象者1人につき年間約22万円の追加負担です。
ただし、会社分まで本人の給与から天引きされるわけではありません。また、会社負担分がなければ、その全額が必ず給与として支払われるとも言い切れません。
本人の手取りへの影響と、雇用にかかる労使合計の負担は、区別して確認する必要があります。
対象者は?「月給65万円超」の境目に注意
「月給65万円を超える人が対象」と説明されることがありますが、実際の保険料は等級で決まります。
厚生労働省の資料に示された、2029年9月の引き上げ完了後の区分は次のとおりです。
| 報酬月額 | 標準報酬月額 | 本人負担の月額 | 現在との差 |
|---|---|---|---|
| 63万5,000円以上~66万5,000円未満 | 65万円 | 59,475円 | 変更なし |
| 66万5,000円以上~69万5,000円未満 | 68万円 | 62,220円 | +2,745円 |
| 69万5,000円以上~73万円未満 | 71万円 | 64,965円 | +5,490円 |
| 73万円以上 | 75万円 | 68,625円 | +9,150円 |
※この上限引き上げによる影響を、報酬が変わらない前提で比較。
例えば、報酬月額66万円なら、今回の上限引き上げによる増額はありません。一方、74万円なら、引き上げ完了後は最大幅の増額になります。
影響が出る境目は報酬月額66万5,000円、最大幅になる境目は73万円です。
基本給や手取りではなく、各種手当を含む報酬で判断
報酬月額には、基本給だけでなく、残業手当や通勤手当なども含まれます。手取り額ではなく、税引き前の報酬が基準です。
標準報酬月額は、原則として4~6月の報酬を基に決まり、9月から適用されます。昇給・降給などに伴う随時改定もあります。
そのため、ある月の基本給だけでは対象かどうかを判断できません。
年収が同じでも影響は異なる
毎月の給与と賞与は別に計算されるため、同じ年収でも給与と賞与の配分によって影響が変わります。
例えば、報酬月額60万円で賞与が多い人と、報酬月額80万円で賞与が少ない人では、毎月の給与にかかる上限引き上げの影響が異なります。
「年収○万円以上なら一律に対象」と考えるより、標準報酬月額を確認する方が確実です。
手取りは月9,150円減る?税負担の軽減もある
月9,150円は、厚生年金保険料そのものの最大増加額です。税金も含めた手取りの減少額とは異なります。
本人が支払う厚生年金保険料は社会保険料控除の対象です。保険料が増えると課税対象の所得が減るため、所得税・住民税の負担が軽くなります。
厚生労働省は、所得税の限界税率23%、住民税10%という前提で、最大幅の増額による実質的な負担増を月約6,100円と試算しています。
ただし、これは全員共通の金額ではありません。所得や控除などによって影響は変わります。
また、住民税への反映には時期のずれがあるため、給与振込額が直ちに毎月約6,100円だけ減る、という意味でもありません。
「保険料は最大月9,150円増える。ただし、税負担の軽減を考慮すると手取りへの影響はそれより小さくなる」と捉えると分かりやすいでしょう。
将来の年金はいくら増える?
負担が増える対象者は、将来の老齢厚生年金も増えます。
厚生労働省の資料では、引き上げ後の等級に10年間該当した場合の年金増額を、次のように試算しています。
| 引き上げ後の標準報酬月額 | 保険料の本人負担増/月 | 将来の年金増額/月 |
|---|---|---|
| 68万円 | +2,745円 | 約1,500円 |
| 71万円 | +5,490円 | 約3,000円 |
| 75万円 | +9,150円 | 約5,100円 |
※標準報酬月額65万円の場合との比較。年金増額は公表資料の2024年度価格による概算で、税・社会保険料等を差し引く前の金額です。
最大幅の例では、年金は年額換算で約61,200円増えます。厚生労働省は、年金への課税を考慮した増額を月約4,300円とする試算も示しています。
ただし、2029年9月から誰でも月約5,100円の年金が増えるわけではありません。
この例は、上限75万円の状態に10年間該当することなどを前提にしています。該当期間が短い人や途中で給与・働き方が変わる人は、増額も異なります。
実際の受給額は、今後の年金改定などにも左右されます。将来受け取る名目額が、そのまま固定されているわけではありません。
なぜ上限を引き上げるのか
政府が説明する主な理由は、負担の公平性と将来の給付の充実です。
現在は上限があるため、一定額を超えて給与が増えても、毎月の給与にかかる厚生年金保険料は変わりません。その結果、給与に対する保険料の割合は下がります。
上限を見直すことで、収入に応じた負担と給付に近づけることが改正の狙いです。
また、保険料収入の増加で制度の財政を改善し、年金額が低い人も含めて厚生年金全体の給付水準を底上げする効果も説明されています。
努力して給与を上げても、負担が増えることへの疑問
資格の勉強をする。経験を積む。責任の重い仕事を引き受ける。そうした努力を重ねて給与を上げてきた人にとって、追加の負担は割り切りにくいものです。
給与が高いという理由だけで、その人に時間や体力の余裕まであるとは限りません。仕事の負荷に見合う報酬を得たはずなのに、自由に使えるお金は思ったほど増えない。そこに不満を感じることはあるでしょう。
今回の改正は、昇給した人だけが対象になるわけではありません。対象の報酬水準にいれば、給与が据え置きでも保険料が増えます。
法律に基づく社会保険料であり、将来の給付増も伴うため、「努力した人のお金を横取りする制度」と事実として断定することはできません。
それでも、働く側が「努力して得た収入から、さらに差し引かれる」と受け止めることには、目を向ける必要があります。
負担能力に応じて制度を支えることは大切です。同時に、努力して収入を上げた人が、その成果を生活の余裕として実感できることも大切だと思います。
会社負担まで含めれば最大年間219,600円の追加負担になる以上、給付をどれだけ充実させるのか、その負担配分は妥当なのかを、金額を示して議論してほしいところです。
将来の安心と、今の家計は分けて考えたい
将来の年金が増えることには意味があります。一方で、現役時代に自由に使えるお金が減ることも事実です。
生活費や住宅ローンを払い、貯蓄や投資を続けている家計にとって、追加の負担は小さくありません。制度上の理由を理解できても、負担増にすぐ納得できるとは限らないでしょう。
まずは、現在の標準報酬月額と、今後の増額幅を確認することが大切です。給与明細に記載がなければ、勤務先の給与担当者などに確認できます。
そのうえで、2027年だけでなく、2028年、2029年の段階的な増額まで含めて収支を見直す。将来の年金の増額は、老後の収入として別に把握する。
今の家計への影響と、将来の給付の変化。その両方を確認しておきたい改正です。
コメント